મિતાલી મહેતા
રોહન લગભગ એક વર્ષથી દર મહિને 10,000 બચાવવાનું વિચારી રહ્યો હતો.
જાન્યુઆરીમાં લાંબા સમયથી રાહ જોઈ રહેલી એક હોલિડે ટ્રિપ આવી ગઈ. ફેબ્રુઆરીમાં ખાસ મિત્રના લગ્ન હતા. માર્ચમાં તેણે આખરે પોતાનો જૂનો ફોન બદલી નાખ્યો અને એપ્રિલમાં અચાનક એક અણધાર્યો ખર્ચ આવી ગયો.
મે મહિનામાં રોહને કેલેન્ડર સામે જોયું અને વિચાર્યું: હવે તો લગભગ અડધું વર્ષ જતું રહ્યું. હવે આવતા જાન્યુઆરીથી જ બરાબર શરૂ કરીશ. મજાની વાત એ છે કે, ગયા વર્ષે પણ તેણે પોતાની જાતને આ જ વાત કહી હતી!
રોહન પૈસા બાબતે બેદરકાર નથી. તેને ખબર છે કે બચત કરવી જરૂરી છે. તે ઈમર્જન્સી ફંડ બનાવવા માગે છે, ભવિષ્ય માટે રોકાણ કરવા માગે છે અને પોતાની નાણાકીય શિસ્ત પણ સુધારવા માગે છે. તો પછી દર વખતે આજની કોઈ ને કોઈ જરૂરિયાત કે ઇચ્છા ભવિષ્યના લક્ષ્યો કરતાં વધુ મહત્ત્વની કેમ બની જાય છે?
આજ કેમ આવતીકાલ કરતાં વધુ મહત્ત્વનું લાગે છે?
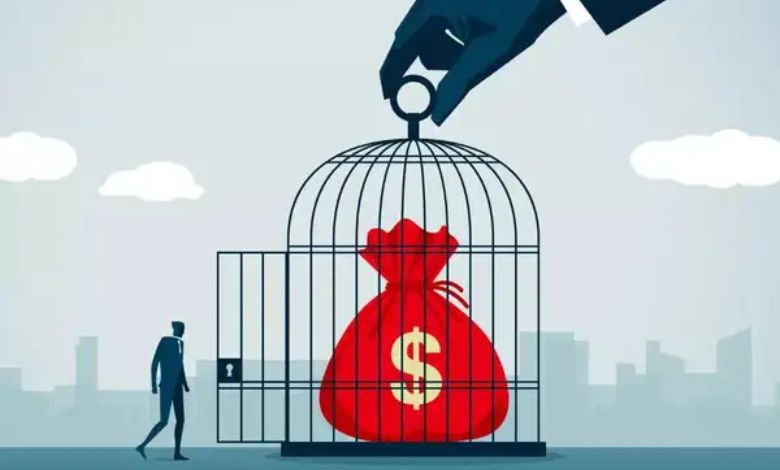
બિહેવિયરલ ફાઇનાન્સમાં માનસિક વલણને સમજાવવા માટે એક શબ્દ છે `પ્રેઝન્ટ બાયસ.'
`પ્રેઝન્ટ બાયસ' એટલે ભવિષ્યમાં મળનારા મોટા લાભ કરતાં અત્યારે મળતા નાના લાભ કે તાત્કાલિક સંતોષને વધારે મહત્ત્વ આપવાની આપણી સહજ માનસિક વૃત્તિ.
રોહનના 10,000નું જ ઉદાહરણ લઈએ. આજની આ હોલિડે ખૂબ જ ટેન્જિબલ એટલે કે વાસ્તવિક છે. તે ક્યાં જવાનું છે તેની કલ્પના કરી શકે છે, અનુભવ માણી શકે છે અને મિત્રો સાથે ફોટા પણ શેર કરી શકે છે.
નવો ફોન પણ તરત આનંદ આપે છે.
પરંતુ આજે 10,000 બચાવવાથી શું મળશે?
કદાચ ઈમર્જન્સી ફંડ થોડું વધશે. કદાચ વીસ વર્ષ પછી નિવૃત્તિ માટે થોડા વધુ પૈસા હશે. કદાચ કોઈ એવા નાણાકીય ધ્યેય તરફ એક નાનું પગલું આગળ વધશે જે હજી ઘણો દૂર લાગે છે.
ભવિષ્યનો આ લાભ આર્થિક રીતે વધારે મોટો હોઈ શકે છે, પરંતુ લાગણીની દૃષ્ટિએ આજની ખુશી વધુ વાસ્તવિક લાગે છે. પછી કરીશ કહેવું ઘણું સરળ લાગે છે `પ્રેઝન્ટ બાયસ' આપણને હંમેશાં સારા નાણાકીય નિર્ણયને સીધું ના પાડવા મજબૂર નથી કરતું. ઘણી વાર તે આપણને માત્ર એટલું જ કહે છે હમણાં નહીં, પછીથી.
આવતા ઇન્ક્રીમેન્ટ પછી SIP વધારીશું.
ખર્ચ થોડો સ્થિર થાય પછી હેલ્થ ઇન્સ્યોરન્સ લઈશું.
આ ફેસ્ટિવ સીઝન પૂરી થાય પછી બિનજરૂરી ખર્ચ ઘટાડીશું.
અહીં જ આ માનસિક વલણને ઓળખવું મુશ્કેલ બની જાય છે. આપણે આપણો નાણાકીય ધ્યેય છોડી દીધો નથી આપણે માત્ર તેને થોડો સમય પાછળ ધકેલી દીધો છે. પરંતુ જ્યારે પછી વારંવાર આગળ ધકેલાતું રહે છે, ત્યારે આ ટાળટૂળ પોતે જ એક મોંઘો નાણાકીય નિર્ણય બની જાય `પરફેક્ટ' મહિનાની રાહ જોવાની સમસ્યા ઘણા લોકોને લાગે છે કે જ્યારે ખર્ચ સાવ ઓછો હશે, ત્યારે તે બચત શરૂ કરશે. પરંતુ જીવનમાં એવો મહિનો ભાગ્યે જ આવે છે!
ક્યારેક બર્થડે, લગ્નપ્રસંગ, હોલિડે, રિપેરિગ, તહેવારો, સ્કૂલ ફી કે મેડિકલ ખર્ચ કોઈ ને કોઈ ખર્ચ સામે આવતો જ રહેશે. તેથી નાણાકીય શિસ્ત માત્ર એના પર આધારિત ન હોઈ શકે કે બધા ખર્ચ કર્યા પછી મહિનાના અંતે કેટલા પૈસા બચે છે.
ઉકેલ: બચતને ઈચ્છા નહીં, પણ કમિટમેન્ટ બનાવો
1) ઓટોમેશન: આવક જમા થતાં જ રોકાણ કે બેંક ટ્રાન્સફર ઓટોમેટ કરી દો, જેથી પહેલાં જ બચત અલગ થઈ જાય.
2) નાની શરૂઆત: જો અત્યારે 10,000 બચાવવા મુશ્કેલ લાગે, તો 3,000થી શરૂઆત કરો અને ધીમે-ધીમે રકમ વધારો.
રકમ શરૂઆતમાં પરફેક્ટ હોવી જરૂરી નથી. મહત્ત્વનું એ છે કે શરૂઆત કરવા માટે પર્ફેેક્ટ સમયની રાહ જોવાનું બંધ કરીએ.
નિષ્કર્ષ
આજે પૈસા ખર્ચવામાં કંઈ ખોટું નથી. નાણાકીય આયોજનનો અર્થ એ નથી કે દૂરના ભવિષ્ય માટે આજની દરેક ખુશીનું બલિદાન આપી દેવું. પડકાર માત્ર બંને વચ્ચે યોગ્ય સંતુલન જાળવવાનો છે.
કારણ કે જ્યારે પણ આપણે કહીએ છીએ કે, મારી ફ્યુચર સેલ્ફ (ભવિષ્યનો હું) આ બધું સંભાળી લેશે, ત્યારે આપણે એક બહુ સામાન્ય વાત ભૂલી જઈએ છીએ એક દિવસ આપણે પોતે જ આપણી ફ્યુચર સેલ્ફ બની જઈશું.
જો આપણી દરેક આવતીકાલ પોતાની જવાબદારી આગળની આવતીકાલ પર નાખતી રહેશે, તો આ કાલે કરીશું ની આદત આપણા નાણાકીય ભવિષ્ય માટે ખૂબ મોટી કિમત સાબિત થઈ શકે છે.