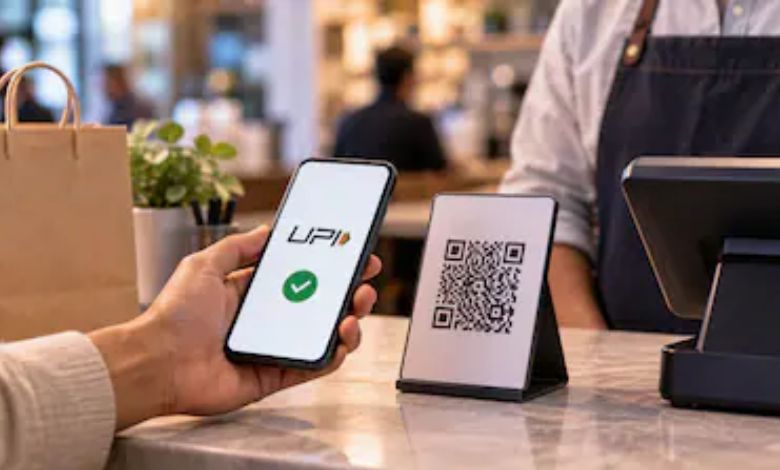

ભારતીય ડિજિટલ ઇકોનોમીમાં હાલ યુનિફાઈડ પેમેન્ટ ઈન્ટરફેસ (UPI)ને લઈને નવી ચર્ચા અને વિવાદ શરૂ થયો છે. કેન્દ્ર સરકાર અને નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઈન્ડિયા (NPCI) દ્વારા 2,000 રૂપિયાથી વધુના મર્ચન્ટ ટ્રાન્ઝેક્શન પર 0.4 ટકા મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) લાગુ કરવાની નવી જાહેરાતને લઈને ચિંતા વ્યક્ત કરવામાં આવી રહી છે.
જોકે, સરકારે સ્પષ્ટ કર્યું છે કે સામાન્ય ગ્રાહકો પાસેથી કોઈ ચાર્જ લેવામાં આવશે નહીં અને આ ફી માત્ર વેપારીઓ પર લાગુ થશે. તેમ છતાં, વિપક્ષ અને સામાન્ય લોકોમાં આ મુદ્દાને લઈને કન્ફ્યુઝન જોવા મળી રહ્યું છે. આ સમગ્ર ચર્ચા વચ્ચે લોકોના મનમાં એક મૂળભૂત સવાલ ફરી ઊભો થયો છે કે ઘરના બજેટ અને બચતની દૃષ્ટિએ UPI વધુ ફાયદાકારક છે કે રોકડ? ડિજિટલ પેમેન્ટ અને ખિસ્સામાં રાખવામાં આવતા કેશમાંથી કઈ પદ્ધતિ વ્યક્તિને વધુ બચત કરવામાં મદદ કરી શકે?
ડિજિટલ પેમેન્ટમાં ખર્ચ પર રહે છે નજર
UPIથી પેમેન્ટ કરવાનો સૌથી મોટો ફાયદો એ છે કે દરેક ટ્રાન્ઝેક્શનનો ડિજિટલ રેકોર્ડ બની જાય છે. પેમેન્ટ એપની હિસ્ટ્રી જોઈને સરળતાથી જાણી શકાય છે કે પૈસા ક્યાં અને કેટલા ખર્ચાયા જયારે રોકડથી પેમેન્ટ કરતી વખતે નાના-નાના ખર્ચનો હિસાબ રાખવો ઘણીવાર મુશ્કેલ બની જાય છે. બીજી તરફ, UPIથી માત્ર થોડા ક્લિકમાં પેમેન્ટ થઈ જતું હોવાથી ખર્ચ કરવો સરળ બને છે. આ સુવિધા ક્યારેક બિનજરૂરી ખર્ચ અથવા ઓવર-સ્પેન્ડિંગનું કારણ પણ બની શકે છે.
રોકડથી બચત થઈ શકે
ફાઇનાન્શિયલ એક્સપર્ટ્સના મતે રોકડમાં પેમેન્ટ કરવાથી કેટલાક લોકો માટે બચતની ટેવ વધુ સારી રીતે વિકસાવી શકાય છે. હાથમાં રહેલી રકમ ઓછી થતી જોવા મળવાથી વ્યક્તિ પોતાના ખર્ચ અંગે વધુ સાવચેત બની શકે છે. આ માટે કેશ એન્વેલપ બજેટિંગ પદ્ધતિનો પણ ઉપયોગ કરવામાં આવે છે. તેમાં મહિનાના અલગ-અલગ ખર્ચ માટે અગાઉથી ચોક્કસ રકમ નક્કી કરીને અલગ રાખવામાં આવે છે અને તે મર્યાદામાં જ ખર્ચ કરવાનો પ્રયાસ કરવામાં આવે છે. આ પદ્ધતિ બિનજરૂરી અથવા ઇમ્પલ્સ બાઇંગ પર નિયંત્રણ રાખવામાં મદદ કરી શકે છે.
નાના અને મોટા વ્યવહારોમાં અલગ-અલગ ફાયદા
રોજિંદા નાના ખર્ચ જેવા કે શાકભાજી, ઓટોનું ભાડું, ચા-નાસ્તો વગેરે માટે UPI ખૂબ જ સુવિધાજનક છે. તેમાં છૂટા પૈસાની ચિંતા રહેતી નથી અને ચોક્કસ રકમનું પેમેન્ટ કરી શકાય છે. બીજી તરફ, મોટી ખરીદી અથવા મહિનાના કુલ બજેટને નિયંત્રિત કરવા માટે રોકડ આધારિત બજેટિંગ કેટલાક લોકો માટે વધુ અસરકારક બની શકે છે, કારણ કે તેમાં ખર્ચની મર્યાદા પહેલેથી નક્કી કરી શકાય છે.
અર્થાત્, બચતના મામલે UPI અને રોકડ બંનેના પોતાના ફાયદા છે. કઈ પદ્ધતિ વધુ ઉપયોગી સાબિત થશે તે વ્યક્તિની ખર્ચ કરવાની ટેવ, બજેટિંગની જરૂરિયાત અને નાણાકીય શિસ્ત પર આધારિત છે.